中国氟塑料制品行业市场规模及期未来发展趋势分析
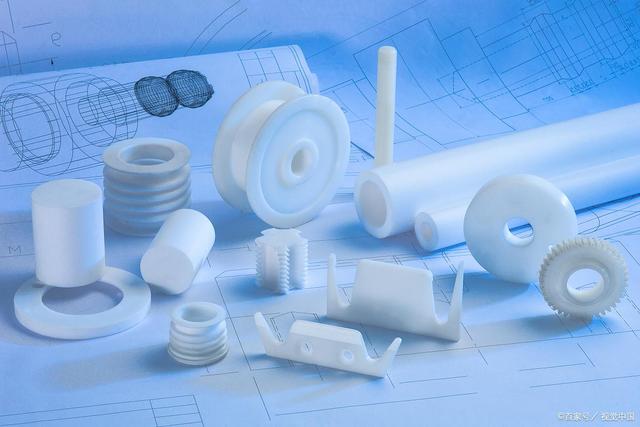
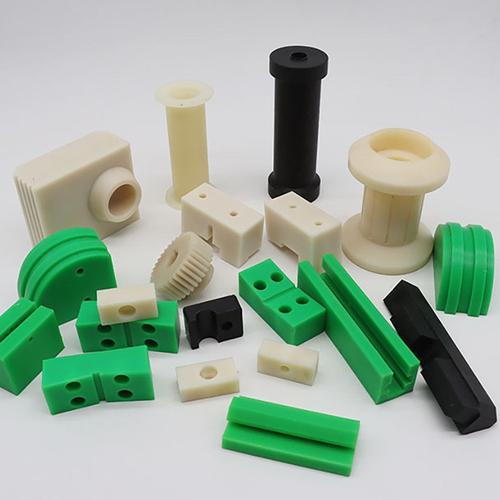
氟塑料是一类由氟原子取代聚乙烯分子中部分或全部氢原子而形成的高分子材料,以聚四氟乙烯(FTFE)、聚全氟乙丙烯(FEP)、可溶性聚四氟乙烯(PFA)、聚偏氟乙烯(PVDF)等为代表。凭借优异的耐高低温性、化学稳定性、电绝缘性、不粘性和低摩擦系数,氟塑料被誉为“塑料王”,在航空航天、电子电气、半导体、化工、汽车、医疗及新能源等领域具有不可替代的地位。
一、市场规模现状
随着中国制造业升级和战略性新兴产业的快速发展,氟塑料制品行业市场规模持续扩大。据行业统计数据显示,2023年中国氟塑料制品市场规模约为XXX亿元人民币(注:具体数据请以最新权威报告为准),2019—2023年复合年增长率约为X%。其中,聚四氟乙烯(PTFE)制品占据最大市场份额,约占总规模的60%以上,广泛应用于密封件、管道衬里、电子线缆和 Filter膜等领域。
从应用结构看,化工、电子电气、汽车和新能源(锂电池、光伏)是主要需求端。特别是新能源汽车和储能产业的爆发,带动了PVDF在锂电池正极粘结剂领域的需求激增,成为行业增长最快的细分方向之一。
从区域分布看,氟塑料制品企业主要集中在华东(江苏、浙江、上海)、华南(广东)和华北地区,这些区域化工产业基础好、下游制造业密集,形成了较为完善的产业链集群。
二、未来发展趋势
1.高端化与进口替代加速:当前高端氟塑料制品(如半导体用高纯PFA、高性能PTFE密封材料)仍依赖进口。随着国内企业在聚合工艺、加工技术和洁净度控制上的突破,高端产品的国产化替代将成为核心增长引擎。
2.新能源领域需求持续井喷:PVDF在锂电池中的用量将随电动车和储能装机量持续上升;氢燃料电池用全氟磺酸膜、光伏背板用氟膜等也将释放增量市场。
3.环保与可持续发展要求提升:全氟和多氟烷基物质(PFAS)的环保监管趋严,将推动行业向低毒、可回收、低VOC排放的方向转型。水基分散液、可熔融加工氟塑料等环保型产品的研发与应用将加速。
4.改性与复合化趋势明显:通过填充、共混、增强等手段,氟塑料正从单一材料向复合材料发展,以满足耐磨、导热、抗静电等特定场景需求。
5.智能制造与产业链整合:头部企业通过垂直整合(从单体、聚合物到制品加工)降低成本、提升议价能力;数字化车间和智能工厂的建设将提高生产效率和产品一致性。
三、挑战与机遇并存
尽管前景广阔,行业仍面临关键原料价格波动、高端技术壁垒、环保合规成本上升等挑战。但在政策支持、国产替代和新兴应用拉动下,中国氟塑料制品行业有望保持中高速增长,预计到2030年市场规模将突破XXX亿元,高端产品占比显著提升。
中国氟塑料制品行业正处于从“大”到“强”的转型关键期。企业应聚焦技术创新、绿色制造和细分市场深耕,以抓住未来十年的战略性机遇。
注:文中“XXX”处需根据最新公开数据(如中商产业研究院、中国氟硅有机材料工业协会或券商研报)填入具体数值。
如若转载,请注明出处:http://www.hbsssm.com/product/44.html
更新时间:2026-09-19 01:40:27